Ketika Utang Menggerus Penghidupan dan Mengancam Alat Produksi Petani
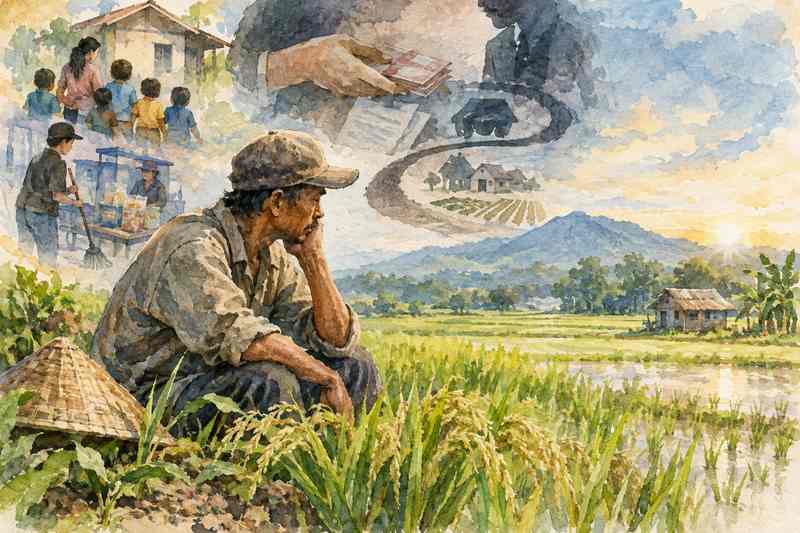
ST adalah seorang petani di pedesaan. Usianya telah memasuki 41 tahun dan ia memiliki empat orang anak. Kehidupan keluarganya tidak hanya bergantung pada hasil pertanian. Untuk memenuhi kebutuhan hidup, ST menjalani berbagai pekerjaan. Ia pernah bekerja sebagai cleaning service di rumah sakit, sembari berjualan keripik, makanan ringan, dan nasi untuk memperoleh penghasilan tambahan.
Namun, penghasilan yang diperolehnya tidak sepenuhnya dapat digunakan untuk memenuhi kebutuhan keluarga. Sebagian besar harus dialokasikan untuk memenuhi kewajiban utang kepada koperasi dan rentenir.
Dalam kondisi tersebut, ST pernah menggunakan pinjaman dari koperasi untuk memenuhi kewajiban kepada rentenir. Keadaan ini menggambarkan bagaimana utang dapat membentuk lingkaran pembiayaan, ketika pinjaman baru digunakan untuk menutup kewajiban sebelumnya.
Persoalan menjadi semakin berat ketika kebutuhan keluarga terus berjalan sementara pendapatan tidak selalu mencukupi. Pendidikan empat orang anak, kebutuhan rumah tangga, kebutuhan produksi pertanian, serta kewajiban pembayaran utang harus dipenuhi dalam waktu yang bersamaan.
Akibatnya, ST harus melakukan berbagai pekerjaan untuk memperoleh tambahan pendapatan.
Persoalan ini menunjukkan bahwa keterjeratan utang tidak selalu bermula dari keinginan untuk berutang. Dalam kehidupan masyarakat miskin pedesaan, utang dapat muncul karena kebutuhan hidup yang tidak dapat ditunda, sementara pendapatan yang tersedia terbatas dan tidak selalu datang secara teratur.
Petani akhirnya berutang bukan karena ingin hidup dalam utang, tetapi karena kebutuhan hidup tidak selalu dapat menunggu sampai pendapatan tersedia.
Masalah kemudian menjadi semakin serius ketika aset produktif keluarga mulai digunakan sebagai jaminan untuk memenuhi kebutuhan tersebut.
Sawah Bukan Sekadar Aset
Bagi petani, sawah bukan sekadar sebidang tanah. Sawah merupakan alat produksi, sumber pendapatan, sumber pangan, dan sandaran kehidupan keluarga.
Dalam kasus ST, sawah yang semestinya menjadi sumber penghidupan keluarga justru berada dalam kondisi terancam akibat tekanan ekonomi dan kewajiban utang.
Menurut keterangan ST, keterjeratan utang yang berlangsung selama ini telah menempatkan alat produksi dan tempat tinggal keluarganya dalam situasi yang mengkhawatirkan.
Ancaman tersebut menjadi serius karena kehilangan sawah berarti kehilangan sumber penghidupan utama. Sementara apabila rumah juga berada dalam ancaman, keluarga tidak hanya menghadapi risiko kehilangan aset produktif, tetapi juga kehilangan tempat tinggal sebagai ruang kehidupan bersama.
Dengan demikian, persoalan ST tidak lagi hanya menyangkut berapa besar utang yang harus dibayar.
Persoalannya menyangkut pertanyaan yang jauh lebih mendasar: Apa yang terjadi ketika seorang petani miskin tidak lagi memiliki alat produksi untuk mempertahankan kehidupan keluarganya?
Dan lebih jauh lagi: Apa yang terjadi ketika keluarga petani harus mempertahankan hidup dengan bekerja semakin banyak, tetapi pendapatannya terus terserap untuk memenuhi kewajiban utang?
Kondisi seperti ini tentu tidak dapat langsung digeneralisasi kepada seluruh petani miskin. Namun, pengalaman ST dapat menjadi gambaran mengenai salah satu bentuk kerentanan ekonomi yang dapat dialami rumah tangga petani ketika kebutuhan hidup, keterbatasan pendapatan, dan kewajiban utang bertemu dalam waktu yang bersamaan.
Dari Utang Menjadi Ancaman Kehilangan Alat Produksi
Bagi keluarga petani kecil, kehilangan sawah mempunyai konsekuensi yang berbeda dengan kehilangan aset konsumtif biasa.
Sawah dapat menghasilkan pendapatan pada musim panen, menyediakan sebagian kebutuhan pangan keluarga, dan menjadi dasar keberlanjutan usaha tani.
Apabila sawah hilang, dampaknya dapat berupa:
– kehilangan sumber pendapatan;
– kehilangan sebagian sumber pangan keluarga;
– hilangnya modal produktif;
meningkatnya ketergantungan terhadap pekerjaan informal;
– meningkatnya ketergantungan terhadap upah sebagai buruh tani atau pekerja lainnya; dan
– meningkatnya kerentanan ekonomi keluarga dalam jangka panjang.
Karena itu, ketika utang mulai mengancam kepemilikan atau penguasaan atas sawah, persoalannya memiliki dimensi yang lebih luas daripada hubungan antara peminjam dan pemberi pinjaman.
Di dalamnya terdapat persoalan kemiskinan, akses pembiayaan, perlindungan aset produktif, dan keberlanjutan kehidupan keluarga petani.
Ketika Rumah Ikut Terancam
Ancaman menjadi lebih berat apabila bukan hanya sawah, tetapi juga tempat tinggal yang berada dalam posisi rentan.
Rumah bagi keluarga petani bukan sekadar bangunan fisik. Rumah merupakan tempat tinggal, tempat membesarkan anak, tempat menyimpan sebagian kehidupan keluarga, sekaligus ruang untuk kembali setelah bekerja.
Karena itu, kehilangan sawah dan kehilangan rumah mempunyai dua konsekuensi yang berbeda tetapi saling berkaitan.
Kehilangan sawah berarti kehilangan alat produksi.
Kehilangan rumah berarti kehilangan tempat tinggal.
Apabila keduanya terjadi secara bersamaan, keluarga petani dapat kehilangan sekaligus basis ekonomi dan basis kehidupan sosialnya.
Inilah yang membuat persoalan utang rumah tangga miskin perlu dilihat secara lebih luas. Penyelesaiannya tidak cukup hanya dengan melihat kemampuan membayar cicilan, tetapi juga perlu memperhatikan kemampuan keluarga mempertahankan kehidupan dan aset produktifnya.
Lingkaran Utang
Lingkaran utang dapat terbentuk ketika pendapatan tidak cukup untuk memenuhi kewajiban yang jatuh tempo.
Pola sederhananya dapat berlangsung sebagai berikut:
kebutuhan mendesak → pinjaman → kewajiban pembayaran → pendapatan tidak mencukupi → pinjaman baru → kewajiban semakin bertambah → aset produktif menjadi semakin rentan.
Dalam kasus tertentu, kondisi tersebut dapat semakin berat apabila terdapat bunga, denda, atau biaya lain yang menambah jumlah kewajiban.
Namun, karakter setiap pinjaman berbeda. Koperasi, bank, lembaga pembiayaan, dan pemberi pinjaman informal memiliki bentuk hubungan hukum dan mekanisme pembiayaan yang berbeda. Karena itu, persoalan tersebut perlu dianalisis berdasarkan jenis pinjaman, perjanjian, besaran kewajiban, tingkat bunga atau biaya, jangka waktu, jaminan, serta mekanisme penagihannya.
Yang perlu mendapat perhatian adalah ketika keseluruhan kewajiban tersebut tidak lagi sebanding dengan kemampuan ekonomi rumah tangga petani.
Pada titik tersebut, utang yang semula dimaksudkan sebagai solusi sementara dapat berubah menjadi sumber tekanan ekonomi berkepanjangan.
Petani Bekerja Lebih Banyak, tetapi Belum Tentu Keluar dari Kemiskinan
Pengalaman ST memperlihatkan satu persoalan penting: jumlah pekerjaan yang dilakukan tidak otomatis menentukan tingkat kesejahteraan keluarga.
ST bekerja sebagai petani. Ia kemudian bekerja sebagai cleaning service dan menjalankan usaha kecil dengan berjualan makanan.
Berbagai pekerjaan tersebut dilakukan untuk memperoleh pendapatan tambahan.
Namun, apabila sebagian besar pendapatan tambahan digunakan untuk memenuhi kewajiban utang, maka tambahan pekerjaan tersebut terutama berfungsi mempertahankan kemampuan keluarga untuk memenuhi kebutuhan dan pembayaran yang sedang berjalan.
Dengan kata lain, petani dapat bekerja lebih banyak tanpa memiliki ruang ekonomi yang lebih besar.
Inilah salah satu wajah kemiskinan yang sering tidak terlihat dari sekadar menghitung jumlah pekerjaan seseorang.
Yang perlu dilihat bukan hanya berapa banyak seseorang bekerja, tetapi juga berapa besar pendapatan yang tersisa setelah kebutuhan dasar dan kewajiban utang dipenuhi.
Ancaman terhadap Keberlanjutan Pertanian
Ketika petani kehilangan lahan produktif, persoalannya tidak berhenti pada satu keluarga.
Jika kehilangan lahan berlangsung secara luas, terdapat risiko berkurangnya jumlah rumah tangga yang menguasai dan mengusahakan lahan pertanian secara mandiri.
Petani yang kehilangan lahannya dapat semakin bergantung pada penjualan tenaga kerja. Dalam jangka panjang, kondisi tersebut dapat mengubah struktur penghidupan masyarakat pedesaan.
Karena itu, perlindungan terhadap petani miskin bukan hanya persoalan bantuan sosial.
Ia juga menyangkut: perlindungan alat produksi, akses pembiayaan yang layak, perlindungan sosial, kebijakan agraria, dan keberlanjutan produksi pangan.
Petani membutuhkan akses pembiayaan yang terjangkau dan transparan, tetapi juga membutuhkan perlindungan ketika menghadapi gagal panen, kekeringan, penyakit, harga komoditas yang rendah, kebutuhan pendidikan, kebutuhan kesehatan, maupun keadaan darurat keluarga.
Utang, Desil, dan Risiko Hilangnya Akses terhadap Perlindungan Sosial
Persoalan keterjeratan utang petani tidak hanya berkaitan dengan kemampuan membayar kewajiban. Dalam kondisi tertentu, persoalan utang juga dapat berhubungan dengan bagaimana kondisi sosial-ekonomi sebuah rumah tangga tercatat, dinilai, dan diklasifikasikan dalam sistem data sosial-ekonomi pemerintah.
Hal ini penting karena rumah tangga petani yang sedang mengalami kesulitan ekonomi dapat memiliki kondisi yang tidak sepenuhnya tercermin apabila penilaian kesejahteraan hanya melihat indikator tertentu secara administratif.
Petani dapat memiliki lahan, rumah, kendaraan, rekening, atau hubungan pembiayaan dengan lembaga keuangan, tetapi pada saat yang sama mengalami tekanan ekonomi yang berat karena sebagian pendapatannya habis untuk membayar utang, biaya produksi, kebutuhan pendidikan anak, kebutuhan pangan, dan kebutuhan rumah tangga lainnya.
Dengan demikian, kepemilikan aset atau tercatatnya seseorang dalam hubungan pembiayaan tidak selalu menggambarkan kemampuan ekonomi riil yang tersedia untuk memenuhi kebutuhan keluarga.
Persoalan ini menjadi semakin penting dalam pembahasan mengenai desil kesejahteraan.
Apabila kondisi sosial-ekonomi rumah tangga tercatat dalam kategori yang lebih tinggi daripada keadaan ekonominya yang sebenarnya, keluarga tersebut berpotensi menghadapi persoalan dalam mengakses berbagai program perlindungan sosial yang menggunakan data dan klasifikasi kesejahteraan sebagai salah satu dasar penentuan penerima.
Dampaknya dapat menyentuh berbagai kebutuhan dasar, antara lain:
– bantuan sosial;
– dukungan pendidikan bagi anak;
– program perlindungan kesehatan;
– bantuan atau subsidi tertentu bagi keluarga berpenghasilan rendah;
– program pemberdayaan ekonomi; dan
berbagai bentuk perlindungan sosial lainnya yang memiliki persyaratan berdasarkan kondisi sosial-ekonomi penerima.
Karena itu, persoalan utang dan desil tidak boleh dipandang sebagai dua persoalan yang terpisah.
Seorang petani yang memiliki utang kepada koperasi atau lembaga keuangan pada dasarnya tetap harus dilihat berdasarkan kondisi ekonominya secara utuh. Utang merupakan kewajiban yang harus dibayar, bukan pendapatan yang dapat digunakan untuk meningkatkan kesejahteraan keluarga.
Misalnya, seorang petani dapat memiliki aset berupa sawah dan rumah, tetapi pada saat yang sama memiliki kewajiban utang yang besar. Secara administratif ia mungkin terlihat memiliki aset, sementara secara ekonomi pendapatan yang tersedia bagi keluarganya sangat terbatas karena sebagian penghasilan digunakan untuk memenuhi kewajiban utang.
Di sinilah pentingnya verifikasi dan pemutakhiran data secara faktual.
Penentuan kondisi sosial-ekonomi keluarga petani perlu mempertimbangkan keadaan yang sebenarnya, termasuk pendapatan, beban tanggungan keluarga, kepemilikan dan penguasaan aset, kewajiban utang, biaya produksi pertanian, kondisi usaha tani, serta perubahan ekonomi yang terjadi dari waktu ke waktu.
Jangan sampai seorang petani yang secara nyata sedang berjuang mempertahankan kehidupan keluarganya justru kehilangan akses terhadap perlindungan sosial karena kondisi ekonominya terbaca lebih baik daripada keadaan yang sebenarnya.
Utang Tidak Sama dengan Kemampuan Ekonomi
Persoalan mendasarnya adalah bahwa utang dapat meningkatkan jumlah kewajiban rumah tangga tanpa meningkatkan kemampuan ekonomi rumah tangga tersebut.
Petani yang memperoleh pinjaman Rp50 juta, misalnya, tidak berarti memiliki tambahan kekayaan Rp50 juta. Dana tersebut merupakan kewajiban yang harus dikembalikan, bahkan dapat disertai bunga, margin, biaya administrasi, atau kewajiban lain sesuai perjanjian.
Karena itu, dalam membaca kondisi ekonomi rumah tangga petani, perlu dibedakan antara:
aset yang dimiliki → pendapatan yang diterima → utang yang harus dibayar → biaya hidup → biaya produksi → pendapatan yang benar-benar tersisa.
Pendekatan tersebut penting agar kemiskinan tidak hanya dilihat dari apa yang tampak secara administratif, tetapi juga dari ruang ekonomi yang benar-benar tersedia bagi keluarga untuk mempertahankan kehidupannya.
Dalam kasus ST, persoalannya menjadi lebih kompleks karena ia tidak hanya menghadapi kebutuhan hidup, tetapi juga kewajiban kepada koperasi dan rentenir. Ia bahkan pernah menggunakan pinjaman koperasi untuk memenuhi kewajiban kepada rentenir.
Dengan kondisi seperti itu, setiap rupiah pendapatan tambahan tidak serta-merta menjadi peningkatan kesejahteraan. Sebagian pendapatan justru terserap untuk mempertahankan kemampuan membayar kewajiban sebelumnya.
Karena itu, perlindungan terhadap petani miskin perlu mencakup dua hal sekaligus:
pertama, mencegah petani kehilangan alat produksi akibat tekanan utang;
kedua, memastikan bahwa kondisi sosial-ekonomi keluarga petani tercatat secara akurat sehingga mereka tidak kehilangan hak atas program perlindungan sosial hanya karena kondisi administratif tidak menggambarkan keadaan ekonomi yang sebenarnya.
Pemutakhiran data harus menjadi instrumen untuk menemukan keluarga yang membutuhkan perlindungan, bukan justru menjadi mekanisme yang membuat keluarga rentan semakin jauh dari perlindungan.
Perlindungan Harus Hadir Sebelum Sawah Hilang
Perlindungan terhadap petani tidak seharusnya baru hadir setelah aset produktif hilang.
Pemerintah perlu memperkuat akses petani terhadap pembiayaan yang sesuai dengan karakter usaha tani, memperkuat koperasi yang sehat dan transparan, meningkatkan literasi keuangan, memastikan pengawasan terhadap praktik pembiayaan sesuai dengan ketentuan yang berlaku, serta menyediakan mekanisme penyelesaian bagi masyarakat yang mengalami kesulitan pembayaran.
Pada saat yang sama, kebijakan perlindungan sosial dan pemberdayaan ekonomi perlu diarahkan agar keluarga petani memiliki kemampuan menghadapi kebutuhan mendesak tanpa harus terus-menerus bergantung pada pinjaman yang semakin membebani.
Perlindungan harus hadir sebelum utang menumpuk, sebelum aset produktif menjadi jaminan, dan sebelum petani kehilangan sawahnya.
Petani tidak cukup hanya disebut sebagai bagian penting dari ketahanan pangan. Mereka juga harus memiliki kemampuan untuk mempertahankan alat produksi yang memungkinkan mereka terus bertani.
Jangan sampai petani bekerja untuk menghasilkan pangan, tetapi justru kehilangan tanah karena tidak mampu keluar dari lingkaran utang.
Dan jangan sampai keluarga petani yang telah bekerja berlapis-lapis untuk bertahan hidup akhirnya menghadapi dua ancaman sekaligus:
kehilangan sawah sebagai alat produksi dan kehilangan rumah sebagai tempat tinggal.
Kasus ST memperlihatkan bagaimana tekanan ekonomi dapat berlangsung secara berlapis:
bekerja untuk memenuhi kebutuhan hidup, berutang ketika pendapatan tidak mencukupi, bekerja lebih keras untuk memenuhi kewajiban, kembali berutang ketika kebutuhan belum terpenuhi, hingga akhirnya menghadapi ancaman kehilangan aset produktif dan tempat tinggal.
Pengalaman tersebut patut menjadi perhatian dalam melihat persoalan kemiskinan pedesaan.
Sebab ketika seorang petani kehilangan sawahnya, yang hilang bukan hanya sebidang tanah. Yang ikut terancam adalah sumber pendapatan keluarga, keberlanjutan usaha tani, dan kemampuan keluarga mempertahankan kehidupan secara mandiri.
Dan ketika tempat tinggal ikut terancam, maka yang dipertaruhkan bukan hanya sebuah aset, melainkan ruang hidup sebuah keluarga petani.

Ketua Serikat Buruh Industri Pertambangan dan Energi (SBIPE) Bantaeng
Leave a Reply